Risk Parity 投资策略 低风险版本
最近一段时间我主要在研究股票和长期债券之间 Risk Parity 的投资策略。之所以拿长期债券去对冲股票的风险,是因为二者之间近几十年间显示出了负相关性。在《一个简单但有效的投资策略:40% UPRO + 60% TMF》中,我介绍了3x杠杆的版本。之所以原贴作者推荐3x杠杆,是因为股票和长期债券之间想要达到 Risk Parity,股票的占比只有40%,这个比例太低,不加杠杆的话会让整体收益太低。虽然UPRO/TMF组合的收益真的非常高,然而3x杠杆毕竟过于吓人,很多人可能心理上难以承受这么大的波动,而且很多人也担心最近的大环境不稳定是不是不要搞太高风险的投资。其实 Risk Parity 的理念和3x杠杆是分开的两件事,完全可以继续使用 Risk Parity 的理念同时使用比较低的杠杆率。
想要调节杠杆率,从1x-3x之间连续变化,其实非常简单:只要保证股票的总比例是40%、长期债券的总比例是60%,3x基金和1x基金按照一定比例搭配即可!具体的基金名如下表(1x杠杆即不加杠杆):
| 杠杆率 | 标普500基金 | 长期债券基金 |
|---|---|---|
| 1x | VOO | TLT |
| 3x | UPRO | TMF |
(除了TLT之外,EDV也是一支不错的不加杠杆的长期债券基金,和TLT相比它持有的债券长度更长因此波动也稍大一些。)
比如我回测了一下1.5x杠杆率的表现。1.5x杠杆率的话,配比是:10% UPRO + 30% VOO + 15% TMF …
股票和长期债券的负相关性到底是否可以持续?
在《一个简单但有效的投资策略:40% UPRO + 60% TMF》一文中,我介绍了一个Bogleheads论坛帖子中提出的投资方案。其中一个关键性的假设,就是股票和长期债券的负相关性。基于这个假设,就可以用长期债券对冲股票的风险。把股票和长期债券按照 Risk Parity 的比例来分配并加上杠杆以提升风险和收益,就得到了 40% UPRO + 60% TMF 的投资策略。我今天稍微研究了一下股票和长期债券的负相关性到底是否可以外推到未来。
在网上搜索的时候,看到著名对冲基金 D. E. Shaw 发布的一份市场研究报告就在讲这个问题。下图是标普500指数和10年期债券相关性的历史数据:
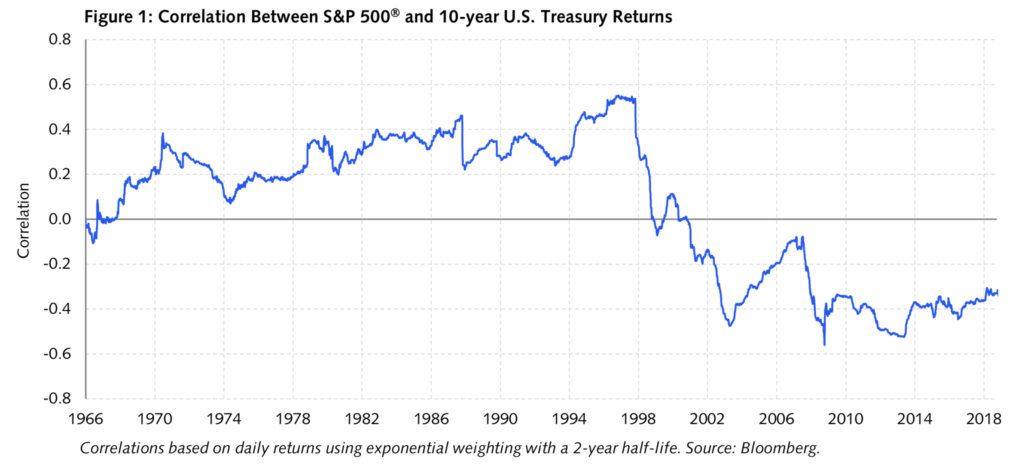
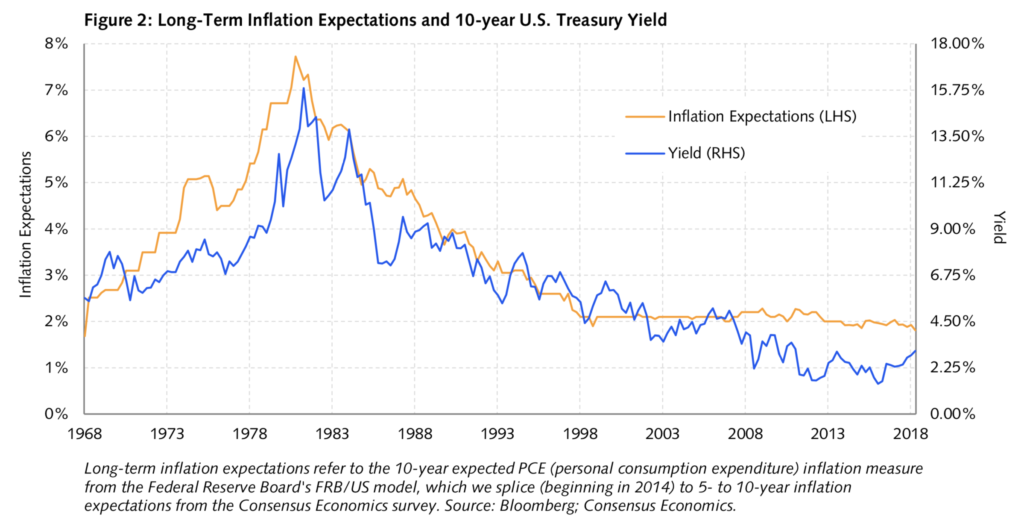
从这张图上可以看出,其实股票和长期债券的负相关性绝对不是我一开始以为的那样显而易见。甚至在2000年之前的长达30多年里,这俩都是正相关的。只是在2000年之后,才开始变成了负相关性。D. E. Shaw 的这份报告中讲,股票和长期债券的相关性到底是正还是负其实机理尚不明确。他们的猜测是,2000年后的负相关性来自于美联储和其他主要国家的央行在控制通胀方面的成功。如果通胀始终被控制在2.5%~3.0%以下,那么这种负相关性就可以继续。如果有朝一日美联储在控制通胀方面失败了,那么负相关性也许会被再次打破。下图是美国过去几十年来的通胀率和10年期国债收益率的图,可以看出在2000年以后美联储非常成功的把通胀控制在了2%的目标上下。
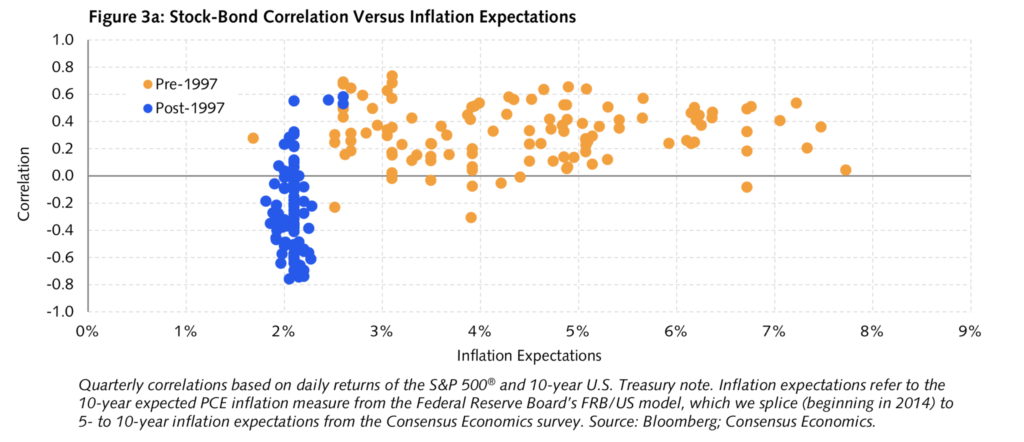
下图是相关性vs通胀预期的图,可以明显的看出来高通胀预期高和低通胀预期的数据点是分为两个类别的。在低通胀预期的时期内相关性才主要为负。低通胀和高通胀的分界线大概在2.5%左右。
作为投资了UPRO/TMF策略的投资者,我认为需要时不时的确认一下负相关性的基本假设是否仍然成立。只靠别人的研究报告肯定是不够的,需要知道怎么自己去查。Portfolio Visualizer 是个很方便的网站,通过这个链接就可以检查最新的股票-长期债券相关性。这是到2019年8月的数据画的图,看上去仍然在负相关性区间,可以继续放心投资了。
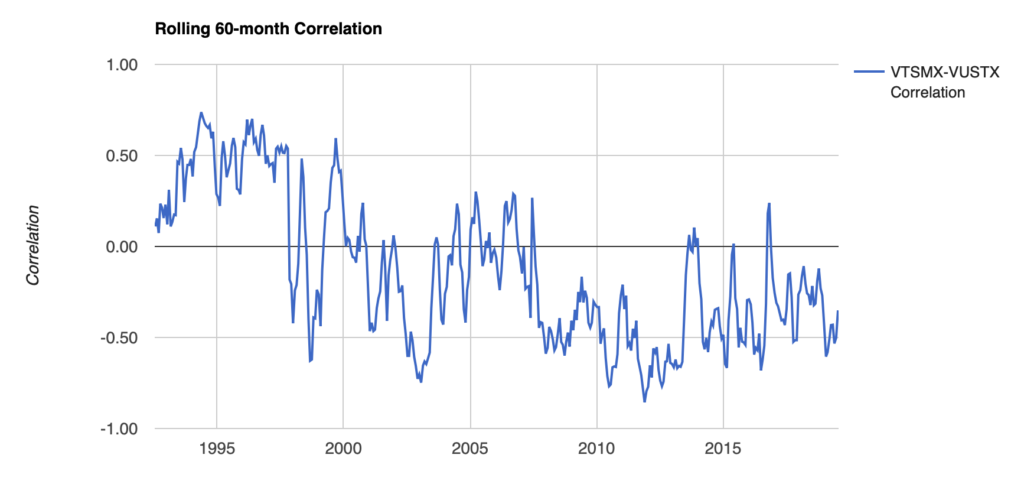
当然,相关性短期变正不足为虑,关键还是长期通胀预期到底如何。关于通胀的理解,更多讨论在《对通胀的一些思考》。
【2021年2月更新】这里有篇UBS的文章,也是谈论这个问题的,值得一读:https://www.ubs.com/global/en/asset-management/global-sovereign-markets/overview/stock-bond-correlation.html…