31
Jul
美国投资理财小攻略
最近稍微花了点时间研究了一下在美国如何投资理财,感觉终于搞明白了一点,写此文以帮助和以前的我一样对投资一脸懵逼的人。个人认为我本文写的这个策略,可以让普通人花很少的时间就实现资产的保值/增值。
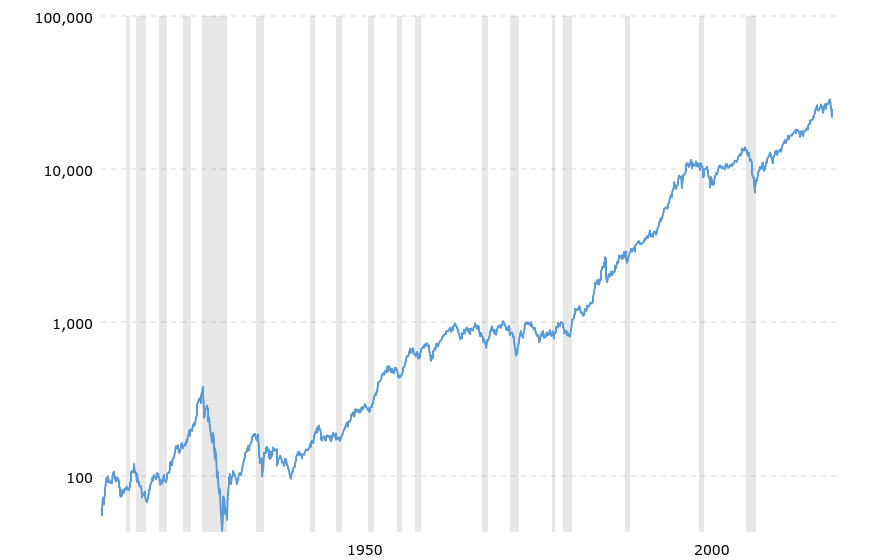
上图为美股道琼斯指数100年来的趋势(对数坐标 未对通胀做调整)来源: https://www.macrotrends.net/1319/dow-jones-100-year-historical-chart
在讲解我现在认为的最佳投资方法之前,有些话要写在前面:
- 个人认为,去追寻 alpha,即超额收益,是需要花时间做研究的。作为普通人,尤其是不想整天研究各种投资信息的普通人,最好不要去追寻什么 alpha,只要 beta,即整个市场的平均收益,就足够了。
- 如果认同我上面的想法,那么就不要拿大头的钱去投资个股了,购买一些 mutual fund 或者 ETF 才比较靠谱。
- 与中国不同,在美国投资房地产不一定是最佳的投资方式,过去几十年的数据表明,在美国投资股市比投资房地产收益率更高。当然,这一条不是说建议大家在美国不要买房,自住的第一套房无论如何都是划算的。(注:如果你对买房的理解非常深入 那买房收益也确实是可以超过美股的。)
- 如果你的钱短时间就要用,比如计划着明年买房现在在琢磨首付的钱应该投到哪,那么最好存在 Savings Account(活期储蓄账户)或者放到风险特别低的地方,比如 MMF(Money Market Fund 货币基金,例如 VMMXX)。投资是需要长时间积累的,时间久了才能让复利的威力发挥出来。
- 应当留出大约够你6个月支出那么多的钱,放在 Savings Account(活期储蓄账户)里,作为 emergency fund。其他的钱才可以拿来做投资。
- 本文不讨论税务有关问题,只讨论 401k、IRA 等都放满了之后,多余的钱自己去投资应该怎么搞。
首先,在美国投资应该在哪开户?现在(2020年)美股券商零佣金已经是标配了,因此Robinhood这种新兴互联网券商已经不再有优势,选择传统大券商即可:
- Charles Schwab,老牌券商,现在零佣金了。
7
Jul
关于财务自由
我总觉得现在那帮写鸡汤的人都根本没明白财务自由是什么。财务自由从来就不是让你有一大笔钱之后坐吃山空。财务自由的定义是被动收入大于支出!关键在于“被动收入”的概念,以及“大于支出”。被动收入可远不止钱存银行生利息这种方式 被动收入完全是可以去创造的 这里就不多说了。主流的理论认为(以美国为例)投资产生的被动收入可以长期来看达到6%左右 而通胀大约为2% 因此真正的收益率在4%左右。因此这个理论认为 财务自由所需要的金额是你一年的支出*25。比如一年20万美元购你开销了 那你仅仅需要500万美元的可投资资产就有望达到财务自由。另一个点是大于支出,支出肯定不是一成不变的,而是随着你生活的城市而变。当你财务自由之后 你还真的有必要生活在北京上海纽约旧金山这种城市吗?实际上完全可以过一种location independent的生活,成为数字游民。如果考虑当数字游民 那财务自由所需的可投资资产数额就可以适当降低了。哎我觉得现在这帮写鸡汤的实在太不敬业了。。。…