美国房贷利率史低了 我们是不是需要抓紧时间买房?
这段时间看到很多人表示,房贷利率创造历史新低了,接下来肯定会涨回去,我们需要抓紧时间买房了,机不可失时不再来。我对这个问题的看法是这样的:
- “美国房贷利率现在历史最低了”:这是事实,不是观点。
- “房贷利率接下来肯定会上涨”:这个观点我不认同。我的看法是,接下来有50%的概率上涨,50%的概率继续下跌。
可能大多数人都是仅仅站在买房者的角度看贷款利率的,但是我恰好是债券投资爱好者,所以我觉得同样应该站在债券收益率的角度来看这个问题。有一个现象是,30 yr fixed rate 房贷利率,与10年期国债 (treausury bond) 的收益率,相关性非常非常显著,示意图如下:
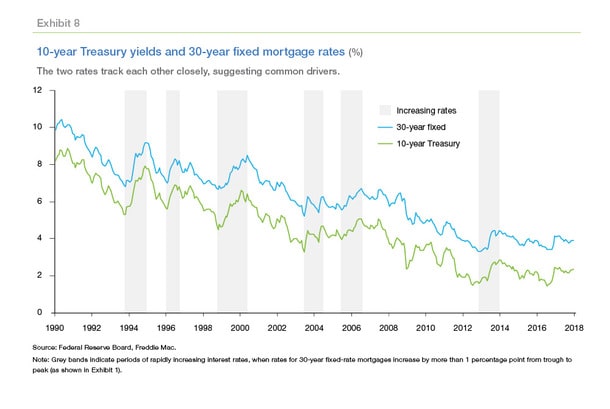
我们几乎可以认为30年期房贷利率和10年国债收益率的变化趋势是同步的。如果你非常确信在接下来的三五年内,房贷利率会上涨,那么可以推断出这几乎等价于你认为10年期国债收益率会上涨,那你可以直接short 10年期国债,即可获得丰厚的收益。
事实上虽然美国的10年期国债收益率仅有0.5%多了,在美国自己的历史上已经最低了,但是与其他国家横向对比的话,这个收益率根本不算低的。在大的债务周期里,日本和德国的相位是走在美国前面的。让我们来看看日本和德国现在(2020年7月)的10年期国债收益率是多少,可能会让不少平时不关注债市的人大开眼界:日本 0.01%;德国 -0.5%。没错,德国的10年期国债收益率前面的负号不是笔误,是真的负收益率。也就是说美国的10年期国债收益率完全有进一步下降的空间。
我自己的预测就是:我无法预测接下来房贷利率会回升还是进一步下降。二者各有50%概率。如果你对此问题的判断能让概率大于50%,可以直接在债券市场里做多或者做空。如果说refinance应该趁低利率赶紧做,我觉得没问题;但是如果是还没买房正在纠结要不要买,我个人认为最好不要让这个利率影响你的判断。
【更新补充】此更新写于10年期国债收益率已经上升、房贷利率即将上涨的时期2021年2月末。
这两天跟朋友讨论想明白了一件事,就是其实急着锁定低利率其实意义不大。主要是现在房价其实已经price in了低利率了,我这附近抢房子都是比半年前的价格要加20%左右才能抢到。这样的话,假设房贷利率涨上去,那相应的房价估计不久也会降温。那就相当于是高房价低利率vs低房价高利率… 这俩选一个的话其实是后者好 因为利率会fluctuate,将来利率降低的话只要refinance一下就好了;但是如果房价买贵了,永远就是贵了……
美国房市 Time The Market: 是不是应该2021年再买房?
我自己还没买过房 很多理论知识都是学习的BayFamily老哥的文章和视频。理论上来说,股市普通人是无法 consistently time the market 的,所有市场上已有的信息都已经反应在当下的价格中了。但是房市高手是可以做到 consistently time the market 的,因为房产买卖手续费高、流动性低,价格相对于各种信息是有滞后的,而且买房涉及一大笔钱,有很多人可能在一些特定时刻即使知道价格偏低了也买不起,有很多人可能在特定时刻失业了即使不想卖房也得卖。
现在大家都知道美国因为疫情的缘故失业率巨高,但是好像目前房价并没有在下跌。为什么呢?似乎这个道理是这样的:现况是卖家比往年少了很多,从Redfin上的数据也可以看出今年疫情开始后让成交量比去年低了不少,卖家少则供需关系会稍微偏向于供给不足。
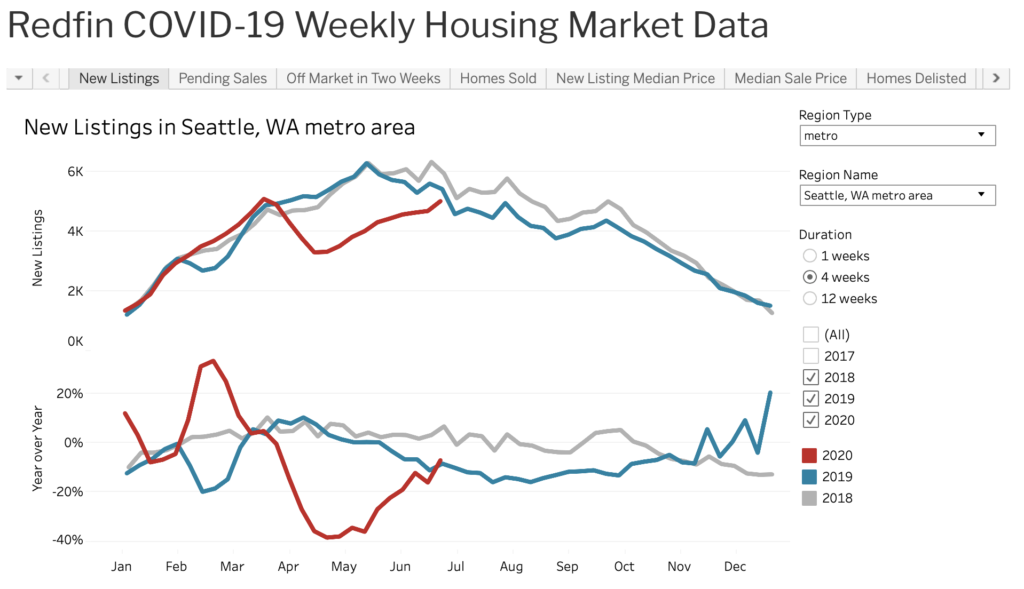
以西雅图地区为例,卖房的人在今年3月以后和往年相比少了许多,交易量的趋势也是类似的。
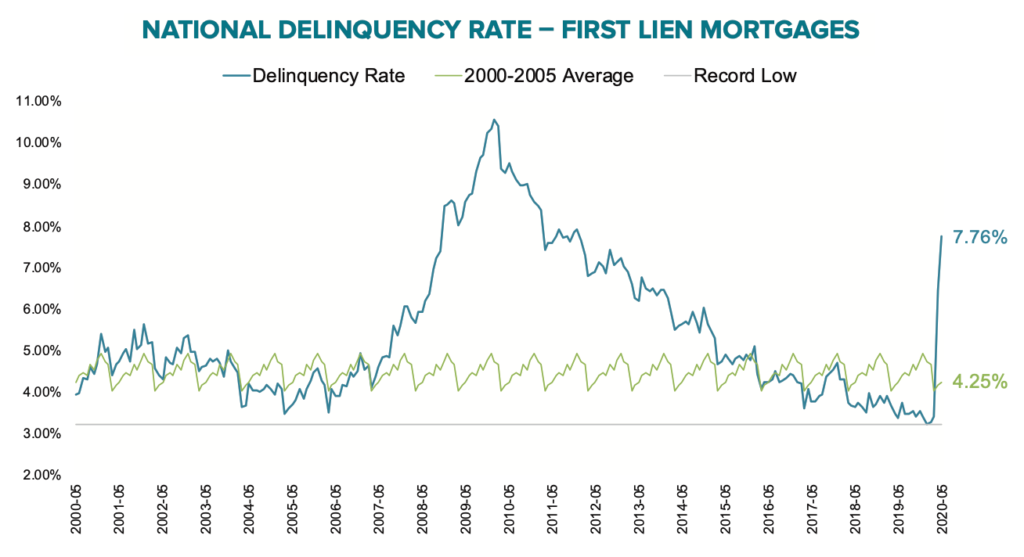
目前失业的人可以暂时申请先不还房贷,进入forbearance状态。但等到这个宽限期结束了,forbearance状态里的人会有一部分转化成delinquency,当delinquency升高到一定程度之后供需关系就会大变,房价就会开始猛跌。所以可能等到2021年再买房会抄到底。这个观点是BayFamily老哥做的视频中的观点 大家感兴趣的话可以看看。
最后分享一个网站 感觉这里关于房产的数据很全面更新也比较及时 如果大家有其他看数据的网站也欢迎推荐:
7月初出的那一期报告,就已经可以看到Delinquency开始猛增了。这应该还只是刚刚开始。
【2021.4 更新】半年前time the market彻底失败 房价已涨疯 于是又写了篇美国房价的思考《2021年美国买房的一些思考》。…