 …
一个乍看很韭菜但也许很不错的投资策略:3x杠杆大盘+根据200日均线移仓
其实挺久之前我就看到这个策略的讨论了,不过当时觉得这策略看上去很韭菜于是没有仔细去思考。后来愈发觉得这个策略也许很不错。这个策略的名字叫 “Leverage Rotation Strategy (LRS)”,不过为了看起来更明确我就叫它“3x杠杆大盘+根据200日均线移仓”吧。相关讨论可以参考这篇原始paper,Bogleheads论坛的这个帖子,和美卡论坛的这个帖子。
这个策略的具体操作是这样的:当SP500指数在它的200日均线之上的时候,全仓3x杠杆的SP500基金UPRO;当SP500指数在它的200日均线之下的时候,全仓不加杠杆的长期国债基金TLT。
具体的操作有很多变种,比如均线用 Simple 的还是 Exponential 的,比如使用 SP500 自己和200日均线交叉还是短期均线和200日均线交叉,比如是否应当加一个1%的buffer来减少调仓次数,比如在均线下方的时候是持有现金还是持有TLT,等等。但是这些细节并不重要,怎么设定都可以,这个策略足够robust。
这个策略有意义的前提条件是:在大部分时间内,SP500指数的volatility都非常低,指数慢慢的直线上涨;但是在少部分时间内,SP500指数的volatility会特别高,指数呈暴跌或者短时间内的暴涨暴跌同时发生的形态。虽然这个观察并不符合随机游走模型,但是只要认真观察 SP500 的历史,这个现象是很明显的。
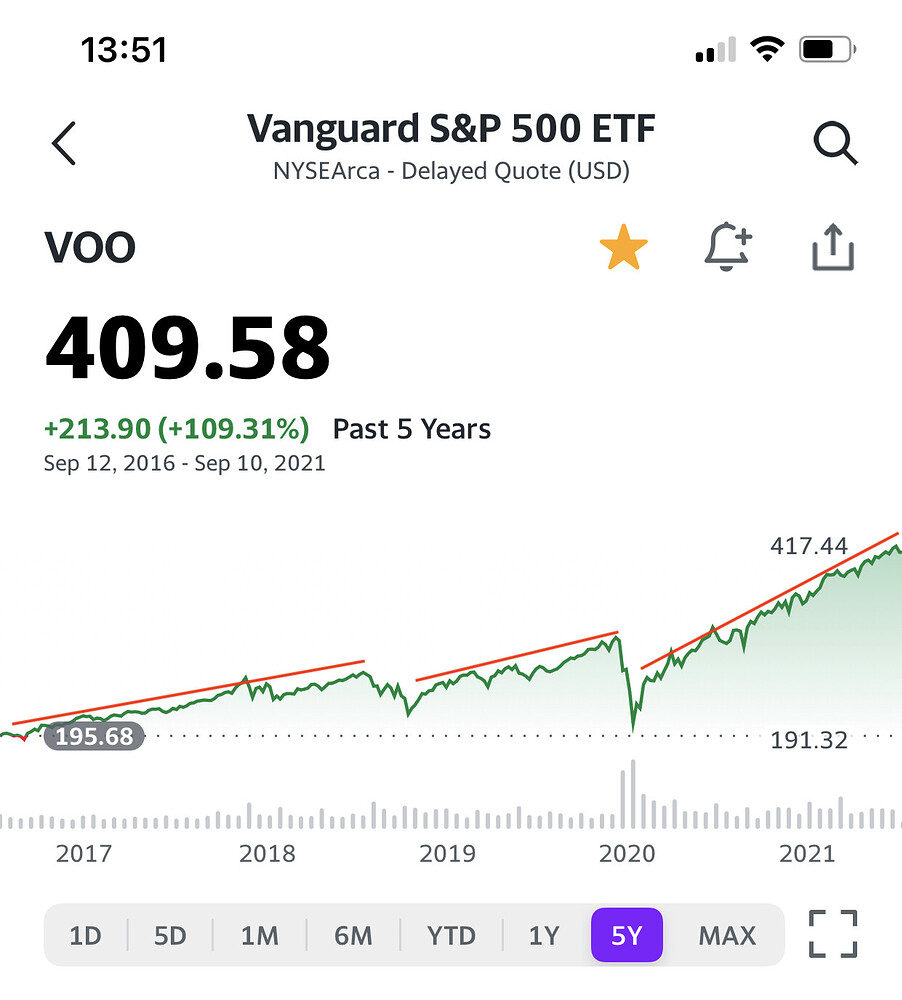
大家都知道3x杠杆ETF长期持有的话是有损耗的,比较怕 volatility 高的时期。因此这个策略设计的核心目的,就是为了在长时间的 volatility 低的时期使用3x杠杆,而在潜在的高 volatility 时期避开股市。200日均线只是设计策略的那个团队找到的一个回测足够好的用来区别开两种状态的判据。
根据均线做操作如果用在SP500本身或者其他不加杠杆的地方,其实是很韭菜的操作,经常会操作了半天最后发现根本没有正的alpha;但用在杠杆ETF上用来规避高volatility时期是有意义的,至少从回测结果上来看确实表现很好。
下表是这个策略的年化回报率的回测数据,时间尺度从1928跨越到2020(来源:美卡论坛 AlfredW):
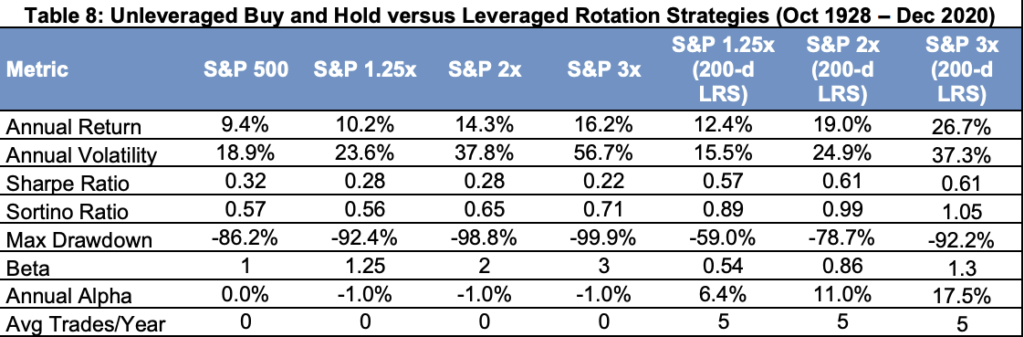
下表是这个策略的熊市最大回撤的回测数据:…
如何从期货市场定价中解读市场如何 price in Fed 加息节奏
现在美股的涨跌很大程度上取决于美联储Fed的态度,因此越来越多的人开始关注什么时候加息的问题了。到底Fed准备何时开始加息、加息力度如何呢?除了能做决定的那几个Fed高层人士之外,其他人不可能有准确的答案。而我们能获取的最可靠的猜测,就是来自期货市场的定价(前提是你相信市场有效假说)。这篇文章就来讲解一下如何从期货市场定价中解读市场如何 price in Fed 加息的节奏。
“Fed Fund Futures” 就是与加息节奏直接相关的那个期货。其实时quote可以参考这个网页:
下面的截图是写文时的quote(2021.12.14),后面的举例都将按照这张截图里的价格来计算:
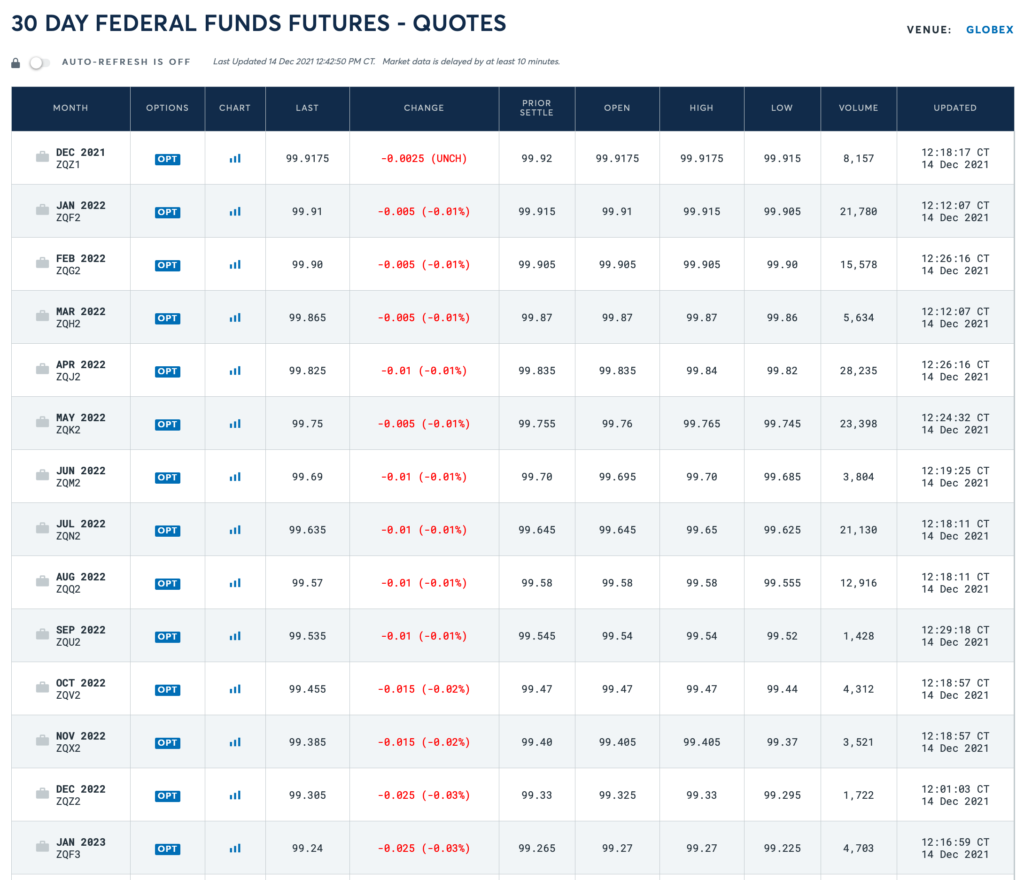
根据这个期货合约的设计,其价格与100之差就是隐含利率 (implied Fed Fund rate)。例如 Mar 2022 的合约价格是 99.865,那么其隐含利率就是 100-99.865 -> 0.135%。我们可以看到,Nov 2022 的合约价格是 99.385,其隐含利率已经高达 0.615% 了。
进一步的,我们可以通过这个数据计算一下某个月份加息与否的概率。根据这篇paper其公式为:probability = (Fed funds rate implied by futures contract − …