能量奇点完成近4亿元首轮融资 个人认为是中国最有前途的受控核聚变项目
昨天看到我朋友杨钊创办的能量奇点官宣了《能量奇点完成近4亿元首轮融资,用于探索可商业化的聚变能源技术 》,激动的半天没睡着觉😂 虽然我这么说可能有点不客观,但是我认为这是中国最有前途的受控核聚变项目。
利益相关 disclaimer:这是我朋友创办的公司,我因为个人原因没有参与其中,只是在场外摇旗呐喊,是纯粹的精神股东。我已经不在科研界,这篇文章的言论只代表个人观点,希望前同行们轻喷。
我认为目前受控核聚变的最大困境,主要不在于物理机制的研究上,而是在于政府的资金支持不够。制造一个大型实验装置是非常烧钱的。美国对于聚变的经费投入在过去几十年来基本维持不变,通胀调整后就相当于逐年递减了;而本来最有希望的 ITER 项目,则由于国际合作的种种弊端,工程一再延期,也给这个行业蒙上了一层阴影。对行业的悲观也是让我做出不再继续在这个方向做科研的原因之一。
然而事情其实还是有转机的。在过去的十年里,其实有一件事在悄悄发生,那就是高温超导材料–钇钡铜氧–逐渐的技术成熟,可以被量产做成线圈产生比较大空间范围的强磁场了。到今天百度百科里面还写着钇钡铜氧相当于是一种陶瓷材料力学性质不易弯折且易碎因此很难被做成导线呢,但其实这些年技术在静悄悄的进步,困难在逐渐的被客服。这类高温超导材料,可以有更高的临界温度、更大的临界磁场,因此是产生强磁场的理想材料。如果使用了这种材料,理论上可以设计让托卡马克运行时的磁场比低温超导材料高出数倍,因此约束性能更好,用更小型的装置就可以实现同样的点火目标。目前钇钡铜氧高温超导材料的主要问题之一就是贵,成本大约是低温超导的十倍,但是如果熟悉各种技术的历史就知道,新技术贵不是问题,只要应用范围很大,需求量上去了,将来这个材料的生产成本是可以指数衰减的。
因为政府的支持力度不够,而建造一个全新的大型装置太烧钱,所以实际上美国第一个提出要搞高温超导路线的团队,就搞成了一个商业公司:Commonweatlth Fusion Systems (CFS)。CFS背靠MIT,2018年种子轮就融资拿到了$50M的融资,2022年进行到了B论已经拿到了$1.8B的融资。
目前国内最先进的EAST装置,是基于低温超导材料的,其上限也就不过如此了(国际上已建成的大型装置也都一样),这是一个主要用于做物理实验和工程验证的装置,从设计上就不可能达到点火条件。而目前国内另一家有一定前途的做聚变的公司–新奥能源–走的是更低成本而小型化的路线,按我的理解他们的目标不是去冲击能量输出大于输入,而是也是研究物理。在我看来,做一个全新的基于高温超导的装置,是正路。这其实也是业界很多大佬们的看法。
能量奇点正是计划走高温超导这条正路的新公司,和美国的 Commonweatlth Fusion Systems (CFS) 一样。之前我还有点担忧这条正路如此烧钱,杨钊到底能不能搞到足够的资金来支持他的疯狂计划?现在看来,这个顾虑已经不存在了。首轮融资就融到了将近4亿元,已经和 CFS 的$50M种子轮相当了。而我们都知道,同样的资金,在中国使用成本更低、办事速度更快。
我对这家公司和受控核聚变的未来,预期是什么样的?分为几个层级来说吧:
- 这家公司能做到聚变能商业发电吗?我依然觉得不仅这家公司做不到,可能我这辈子都看不到。
- 这家公司能做到能量输出大于输入吗?如果是定义成中子能量输出大于能量输入,也就是不考虑中子转化成电能的不可避免的能量损耗,那么我觉得有一定希望、但是也不是一定会实现的,难度非常大,挑战非常高。
- 这家公司能做到等离子体稳定高参数放电吗?我觉得这个大概率可以成功。
- 这家公司能推动从高温超导材料到等离子体控制等上下游的科学和技术进步吗?我觉得这100%可以做到。这也就是为什么尽管我对聚变的前景依然感到悲观,但是我仍然非常激动非常看好这家公司的发展。
感兴趣的朋友如果想加入,可以联系 [email protected] 加入他们~ 这里是岗位和要求信息。希望能量奇点可以越做越好!…
“大牛市是普通投资者亏损的主要原因”:一个例子
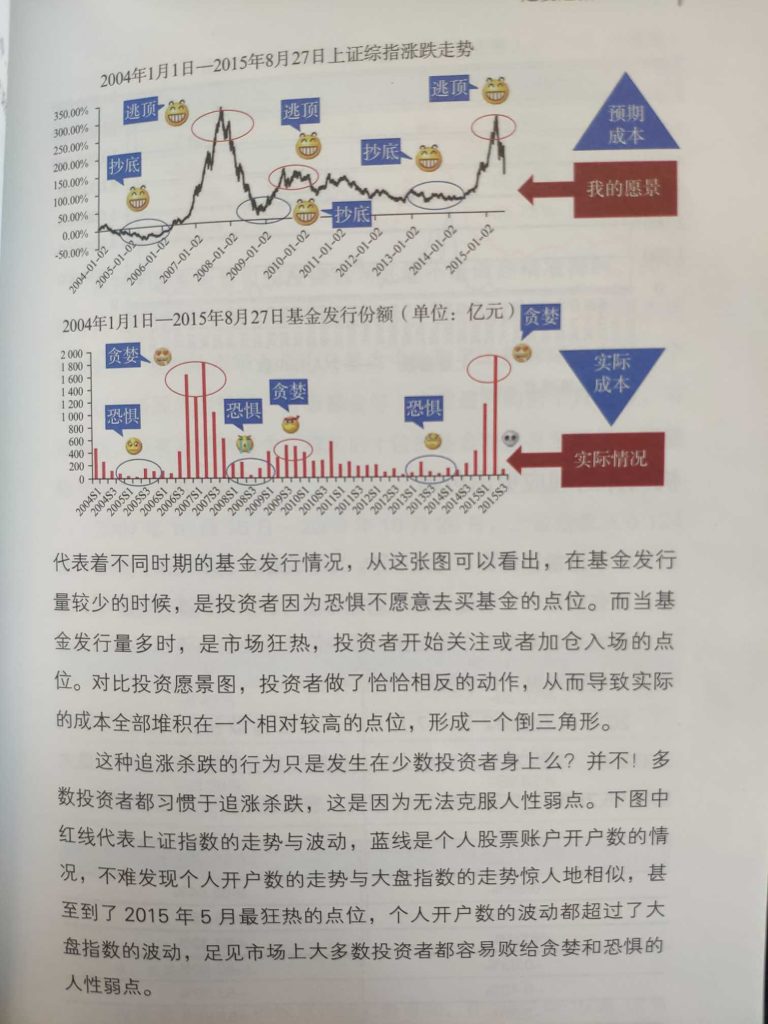
“大牛市是普通投资者亏损的主要原因。” — Benjamin Graham
下图以A股为例,讲的就不错,来源雪球。
现在美股也有了一个很好的例子:ARKK。
2021年2月的时候,ARKK是当时最火爆的基金之一,那时我在美卡论坛上搞了一个投票:大家预测接下来十年ARKK能不能outperform VOO?
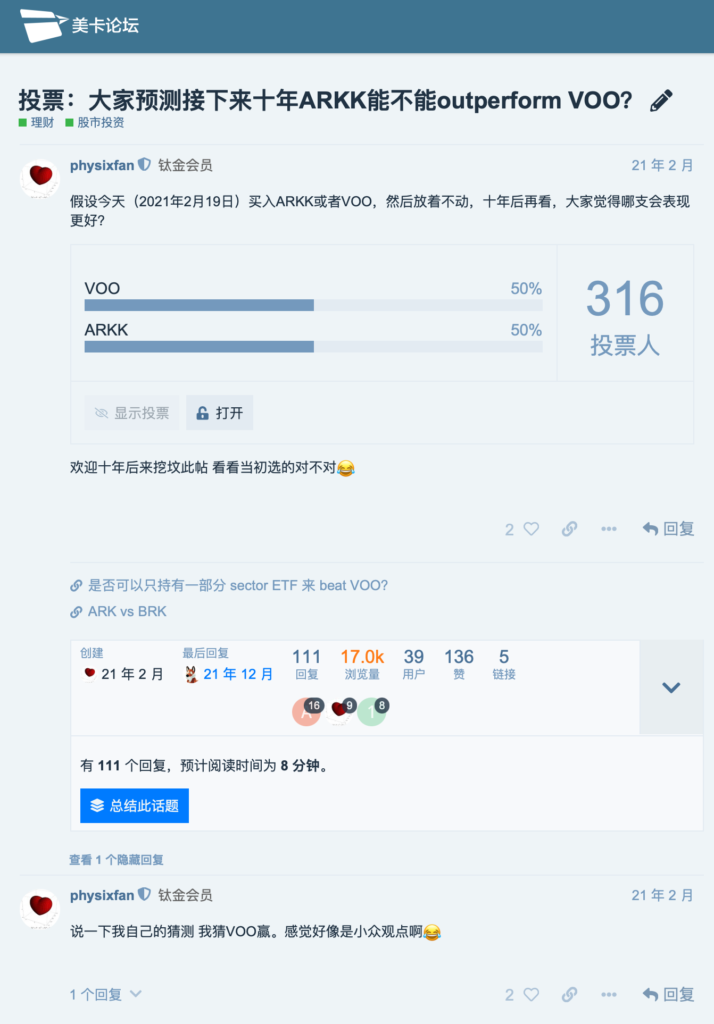
在我发起那个投票的时候,ARKK 的走势图是这样的:
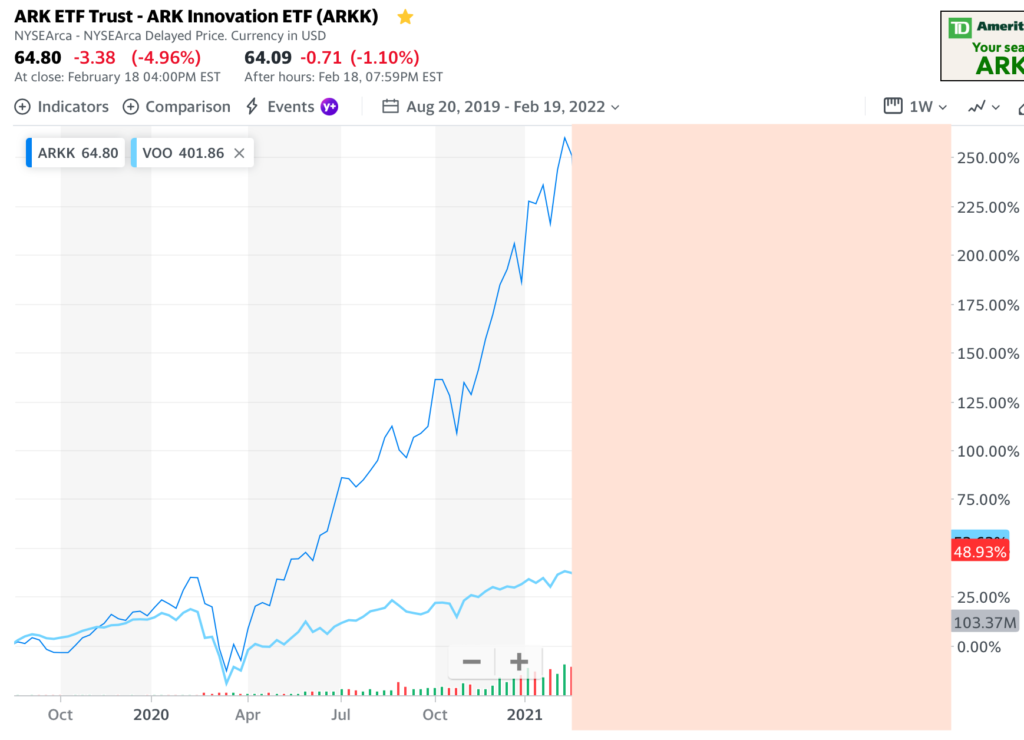
当时有一半的人选择了预测ARKK可以outperform VOO。
万万没想到,暴风雨竟来的如此之猛、如此之快。
仅仅过了一年,ARKK和VOO竟拉开了如此悬殊的差距,现在ARKK俨然成了过街老鼠人人喊打:
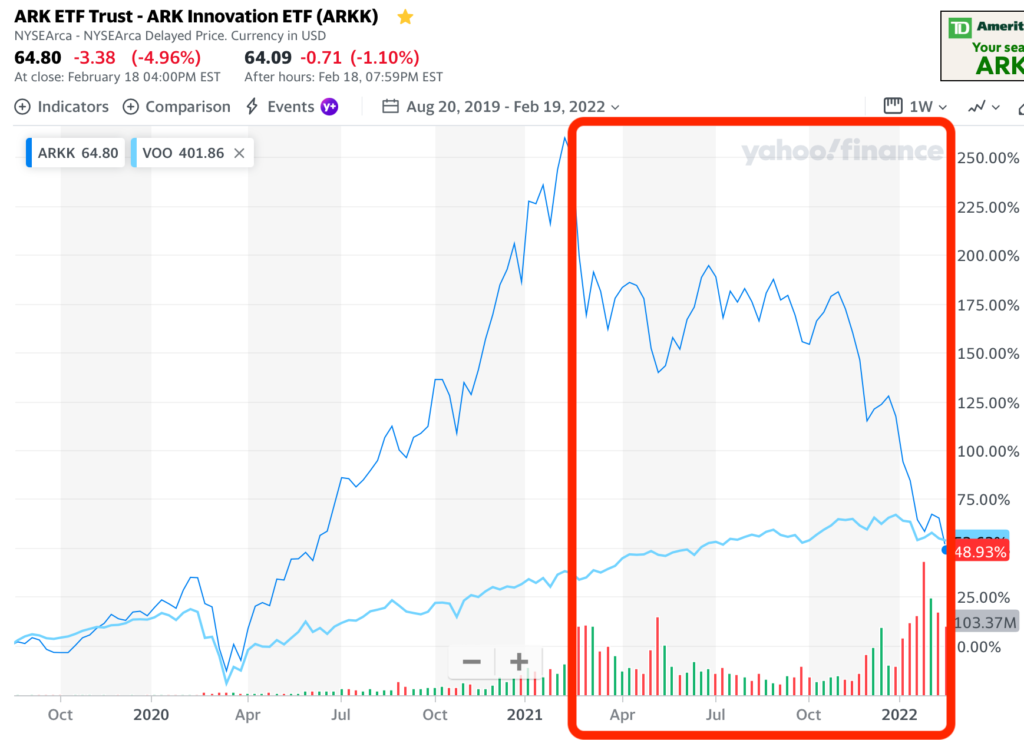
有人可能会说,其实如果2019年末买了ARKK,这不还是打平了VOO的嘛,中间随便什么时候卖出都赚到了。
而事实上普通投资者是怎么操作的呢?
我前阵子在美卡论坛上发了一个投票调查:你在ARK系基金上面赚到钱了吗? 结果令人震惊:
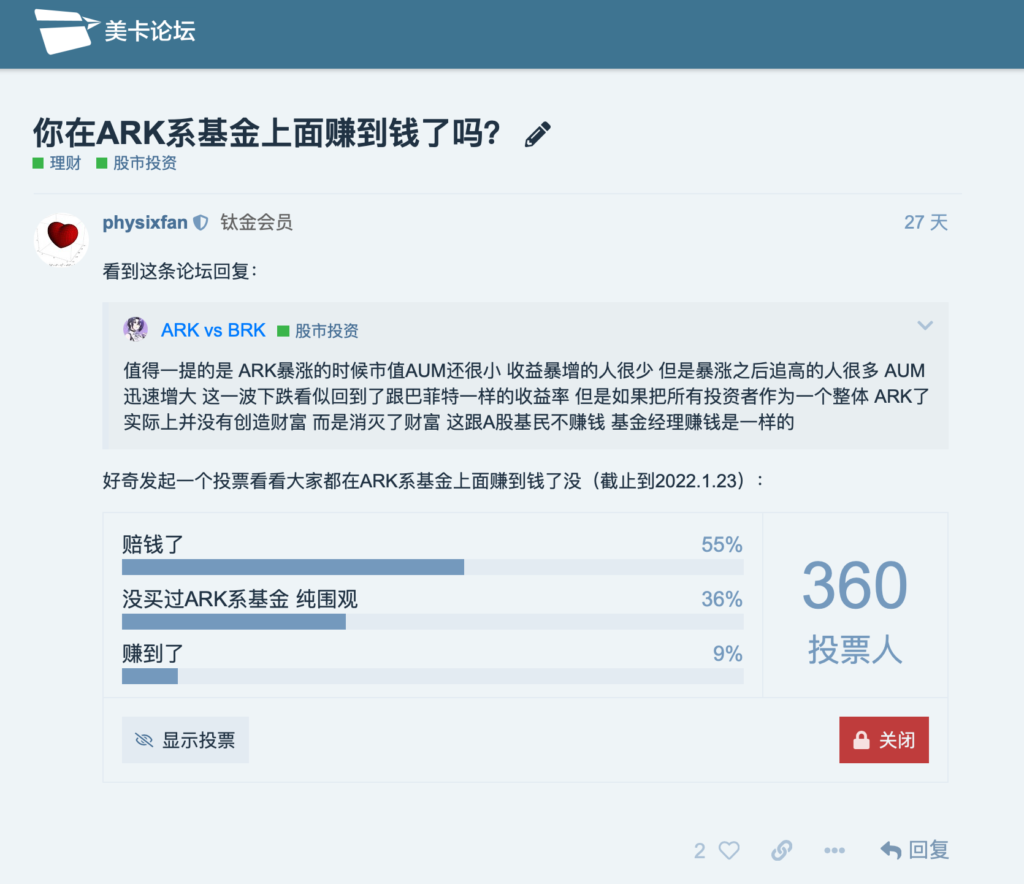
赔钱的人有55%,赚到钱的只有9%,比例高达6:1!
这是为何?
上面截图中引用自AlfredW的回帖讲的非常到位:“值得一提的是 ARK暴涨的时候市值AUM还很小 收益暴增的人很少。但是暴涨之后追高的人很多 AUM迅速增大 这一波下跌看似回到了跟巴菲特一样的收益率 但是如果把所有投资者作为一个整体 ARK了实际上并没有创造财富 而是消灭了财富。这跟A股基民不赚钱 基金经理赚钱是一样的。”
跌亏废了的时期 如何自我心理按摩
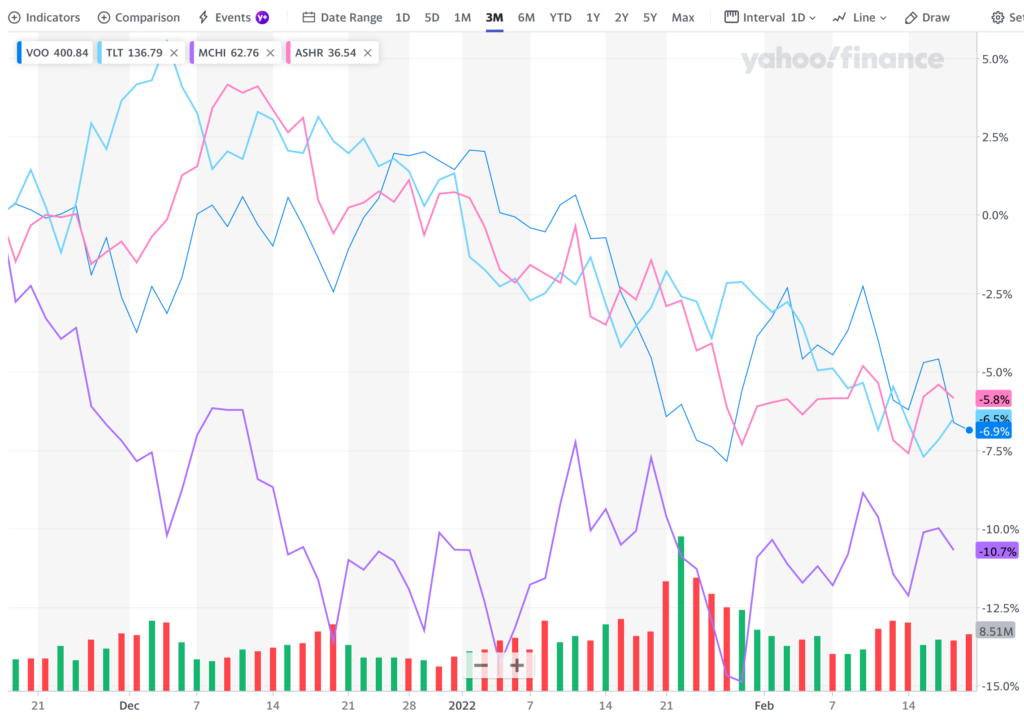
2022年以来,我的各种投资都亏惨了。美股美债都因为要加息在跌,中概还在被锤,沪深300也在跌,BTC也是😂 今年 year to date 我竟没有一个主要投资的东西收益是正的😂
在这种时期,应当如何应对呢?
首先可以确认的是,即使这些东西都跌惨了,我也不会卖出它们(只会过一段时间就rebalance一下)。卖出等价于在该标的和cash之间做二选一的选择。
对于VOO来说:如果站在十年以上的时间尺度去考虑问题,并且承认自己在非常有效的美股市场里短期time the market的能力为负,那么基本上我在任何时候都会在VOO和cash之间二选一时选择VOO。毕竟cash存放在银行的收益率太低,而VOO里面那500家公司每时每刻都在努力帮我赚到更多利润。
对于MCHI和ASHR来说:我目前仍然认为对于这俩标的我可以尝试做一定的择时,毕竟中国市场还没有那么有效,散户众多、情绪极端,暴涨暴跌时有发生。目前我认为MCHI已经在2021年的社会主义铁拳之下充分释放过风险了,从现在的位置上再往下跌的空间已经不大了。ASHR目前属于估值适中到稍微偏高的水平,不过个人认为哪怕是现在的ASHR也比现金要更有吸引力,而且鉴于中国当下的货币政策是准备放水的,所以向上走的可能性还是较大的。
对于美债来说:虽然债券本身和股票相比其实吸引力不大,但是至少比现金要强。本来持有它的主要目的就是为了对冲一点点股票的风险(虽然近几个月这个目的也没有达到😭)。
当然,其实上面说了这么多都意义不大,如果一个标的我会仅仅因为一个-10%的下跌就卖出,那我本来一开始就不可能买入。
那么如何进行自我心理按摩?
尽管是否卖出的抉择没什么可犹豫的,肯定不会卖出,但是所有东西都在下跌时,心理上还是会难过的,这是一种正常现象。那么在这种时期应当如何进行自我心理按摩呢?我认为最行之有效的argument是这样的:
我自己和正在读我这篇文章的绝大多数读者,都还是年轻人,每个月都还有工作收入入账,而且收入是大于支出的,因此咱们目前都属于股票的净买入者。对于股票的净买入者来说,最应该期盼的就是优质资产价格下跌,跌了才能以低价买入嘛。只有当咱们退休了,自己不再有正现金流了,每个月都开始从已有资产中卖出一部分才能维持生活了,这时才应该期盼资产价格不停往上涨。
祝大家涨了开心、跌了也开心!…